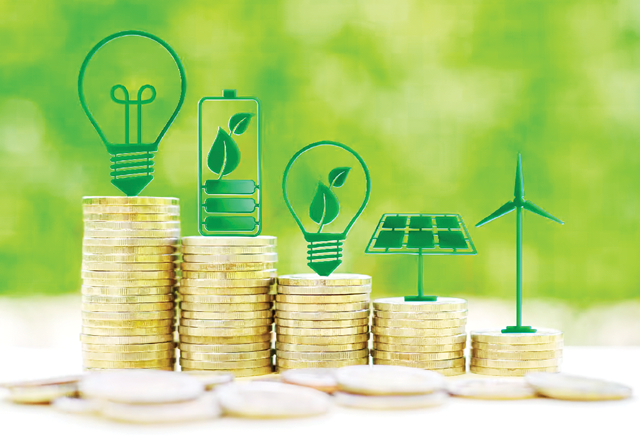
Ngày 16/9/2026, tại Nghệ An, Viện Hàn lâm Khoa học xã hội Việt Nam phối hợp với các đối tác của Lào, Campuchia và Hàn Quốc tổ chức Hội thảo quốc tế về bảo đảm tài chính cho tăng trưởng xanh. Thông điệp nổi bật từ hội thảo là tài chính xanh không đơn thuần là câu chuyện huy động thêm vốn, mà phải giải quyết bài toán chuyển hóa vốn thành những dự án xanh có khả năng triển khai, tạo hiệu quả thực chất và đóng góp vào năng lực cạnh tranh dài hạn của nền kinh tế.
Từ “có vốn” đến “đúng dòng vốn”
Một nền kinh tế muốn chuyển đổi xanh cần nguồn lực lớn cho năng lượng tái tạo, hạ tầng xanh, giao thông sạch, sản xuất ít phát thải, nông nghiệp bền vững, kinh tế tuần hoàn, quản lý tài nguyên nước và thích ứng với biến đổi khí hậu. Đây đều là những lĩnh vực có đặc điểm chung: nhu cầu đầu tư lớn, thời gian thu hồi vốn tương đối dài và trong nhiều trường hợp tồn tại những rủi ro mà khu vực tư nhân khó tự mình gánh chịu.
Bởi vậy, vấn đề trung tâm của tài chính xanh không chỉ nằm ở quy mô vốn. Một lượng vốn lớn nhưng thiếu tiêu chí phân loại dự án xanh, thiếu cơ chế thẩm định và giám sát hiệu quả môi trường có thể không tạo ra chuyển đổi thực chất. Ngược lại, một hệ thống tài chính có khả năng định giá đúng rủi ro môi trường, nhận diện cơ hội xanh và phân bổ vốn theo hiệu quả dài hạn sẽ tạo ra động lực để doanh nghiệp thay đổi công nghệ, phương thức sản xuất và mô hình kinh doanh.
Đây cũng là điểm đáng chú ý trong thông điệp được đưa ra tại hội thảo ở Nghệ An: bài toán tài chính xanh phải gắn với khung pháp lý rõ ràng, dự án được chuẩn bị tốt, cơ chế phân bổ và chia sẻ rủi ro phù hợp, tiêu chuẩn và thông tin đáng tin cậy, cùng năng lực phối hợp giữa Nhà nước, doanh nghiệp và các tổ chức tài chính.
Nhìn từ góc độ thị trường, điều này đồng nghĩa với việc “xanh hóa” hệ thống tài chính. Ngân hàng không chỉ xem xét khả năng trả nợ của doanh nghiệp mà ngày càng phải quan tâm đến rủi ro môi trường – xã hội. Nhà đầu tư trên thị trường vốn cần có thông tin đủ tin cậy để phân biệt giữa một dự án thực sự tạo ra giá trị xanh với một dự án chỉ sử dụng nhãn “xanh” trong hoạt động truyền thông.
Việt Nam đã có những bước tiến đáng kể. Theo Báo Điện tử Chính phủ, đến cuối năm 2025, dư nợ tín dụng xanh đạt gần 780 nghìn tỷ đồng, tương đương khoảng 4,19% tổng dư nợ của nền kinh tế; dư nợ trái phiếu doanh nghiệp xanh và trái phiếu bền vững đến cuối quý I/2026 đạt xấp xỉ 1,1 tỷ USD.
Những con số này cho thấy thị trường tài chính xanh đã bắt đầu hình thành quy mô đáng kể. Tuy nhiên, khoảng cách giữa nguồn cung vốn hiện có và nhu cầu vốn cho chuyển đổi xanh vẫn còn lớn. Vì vậy, giai đoạn tiếp theo cần chuyển trọng tâm từ “khuyến khích hình thành nguồn vốn xanh” sang “nâng cao hiệu quả phân bổ và hấp thụ vốn xanh”.
Tín dụng xanh cần đi cùng thị trường vốn xanh
Trong cấu trúc tài chính Việt Nam, ngân hàng vẫn giữ vai trò quan trọng trong cung ứng vốn cho nền kinh tế. Vì vậy, tín dụng xanh đang trở thành một trong những kênh chủ lực hỗ trợ quá trình chuyển đổi.
Số liệu được Ngân hàng Nhà nước công bố tháng 6/2026 cho thấy đã có 82 tổ chức tín dụng phát sinh dư nợ tín dụng xanh với tổng dư nợ khoảng 828 nghìn tỷ đồng. Tốc độ tăng trưởng bình quân giai đoạn 2017-2025 đạt trên 20% mỗi năm. Đáng chú ý, dư nợ được đánh giá rủi ro môi trường và xã hội đạt trên 5,1 triệu tỷ đồng, tăng gần 25 lần so với cuối năm 2017.
Đây là bước chuyển quan trọng bởi nó cho thấy yếu tố môi trường – xã hội đang từng bước được đưa vào quá trình quản trị rủi ro của hệ thống tín dụng.
Tuy nhiên, tín dụng ngân hàng không thể một mình đáp ứng toàn bộ nhu cầu vốn dài hạn của nền kinh tế xanh. Những dự án năng lượng, hạ tầng, giao thông công cộng, xử lý chất thải hay chuyển đổi công nghệ thường cần nguồn vốn lớn và thời gian hoàn vốn dài. Đây chính là không gian để thị trường vốn phát huy vai trò.
Việc phát triển trái phiếu xanh, trái phiếu bền vững, quỹ đầu tư ESG, các sản phẩm đầu tư gắn với mục tiêu môi trường và những công cụ tài chính xanh mới có thể giúp mở rộng đáng kể nguồn vốn trung và dài hạn.
Đáng chú ý, Đề án Cải cách tổng thể thị trường tài chính Việt Nam được phê duyệt tháng 7/2026 đã đặt vấn đề phát triển phân khúc vốn xanh trên thị trường chứng khoán, trong đó có cổ phiếu xanh, trái phiếu doanh nghiệp xanh và các quỹ đầu tư ESG chuyên biệt; đồng thời nghiên cứu xây dựng bộ chỉ số chứng khoán xanh và nâng cấp các bộ chỉ số ESG.
Nếu được triển khai đồng bộ, đây có thể trở thành một bước tiến quan trọng trong việc hình thành hệ sinh thái tài chính xanh thay vì chỉ phát triển một số sản phẩm tài chính riêng lẻ.
Điểm quan trọng nhất là phải tạo được sự liên thông giữa các kênh vốn. Ngân hàng có thể cung cấp khoản vay ban đầu; thị trường trái phiếu cung cấp nguồn vốn mở rộng; quỹ đầu tư có thể tham gia vốn cổ phần; bảo hiểm và các nhà đầu tư tổ chức cung cấp nguồn vốn dài hạn. Nhà nước, thông qua ngân sách, chính sách bảo lãnh, hỗ trợ lãi suất hoặc cơ chế chia sẻ rủi ro, có thể đóng vai trò “vốn mồi” để thu hút nguồn lực tư nhân.
Theo hướng này, tài chính xanh không còn là một phân khúc hẹp của hệ thống tài chính mà trở thành một phương thức phân bổ nguồn lực mới.
Kiến tạo hệ sinh thái tài chính xanh có khả năng “hút” vốn tư nhân
Một trong những thách thức lớn nhất hiện nay không phải thiếu hoàn toàn nguồn vốn mà là khả năng kết nối nguồn vốn với dự án đủ điều kiện.
Thực tế cho thấy nhiều doanh nghiệp, đặc biệt là doanh nghiệp vừa và nhỏ, có nhu cầu chuyển đổi công nghệ nhưng khó tiếp cận tín dụng xanh do thiếu hồ sơ, tiêu chuẩn kỹ thuật, dữ liệu phát thải hoặc phương án tài chính đủ thuyết phục. Ở chiều ngược lại, tổ chức tín dụng cũng phải đối mặt với khó khăn trong việc xác định dự án nào thực sự xanh, mức độ xanh đến đâu và hiệu quả môi trường được đo lường như thế nào.
Do đó, xây dựng một hệ thống tiêu chuẩn và phân loại xanh thống nhất có ý nghĩa đặc biệt quan trọng. Khi tiêu chí rõ ràng, doanh nghiệp biết mình cần đáp ứng điều kiện nào để tiếp cận vốn; ngân hàng có cơ sở thẩm định; nhà đầu tư có thông tin để ra quyết định; còn cơ quan quản lý có thể giám sát hiệu quả chính sách.
Tài chính xanh vì vậy cần gắn chặt với dữ liệu. Một dự án muốn được hưởng ưu đãi không thể chỉ chứng minh rằng mình “thân thiện với môi trường” bằng những tuyên bố chung chung. Cần có các chỉ số cụ thể về tiết kiệm năng lượng, giảm phát thải, sử dụng tài nguyên, xử lý chất thải hoặc đóng góp cho khả năng chống chịu khí hậu. Khi dữ liệu trở thành cơ sở của dòng vốn, nguy cơ “greenwashing” - tô xanh hình ảnh của dự án nhưng không tạo ra giá trị môi trường tương xứng - sẽ được hạn chế.
Đây cũng là lý do ESG ngày càng trở thành một phần quan trọng trong hoạt động tài chính. Ngân hàng Nhà nước cho biết đang triển khai các hướng dẫn về quản lý rủi ro môi trường – xã hội trong hoạt động cấp tín dụng, đồng thời nâng cao năng lực thực thi ESG cho các tổ chức tín dụng.
Một hướng đáng chú ý khác là sử dụng chính sách công để giảm rủi ro cho dòng vốn tư nhân. Trong nhiều dự án xanh, rủi ro ban đầu tương đối cao trong khi lợi ích môi trường và xã hội chỉ được tích lũy trong dài hạn. Nếu toàn bộ rủi ro được chuyển cho doanh nghiệp hoặc ngân hàng, chi phí vốn có thể trở thành rào cản. Nhà nước có thể tham gia ở những khâu mà khu vực tư nhân khó đảm nhận như đầu tư hạ tầng nền tảng, hỗ trợ nghiên cứu – phát triển, bảo lãnh có điều kiện, hỗ trợ lãi suất, chia sẻ rủi ro hoặc xây dựng cơ chế hợp tác công - tư.
Tháng 6/2026, Ngân hàng Nhà nước cho biết đang trình Chính phủ dự thảo nghị định hỗ trợ lãi suất 2% từ ngân sách nhà nước đối với doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh vay vốn để thực hiện các dự án xanh, dự án tuần hoàn và dự án áp dụng khung ESG.
Nếu được thiết kế chặt chẽ, các công cụ này có thể tạo hiệu ứng “đòn bẩy”: một phần nguồn lực công kích hoạt nhiều lần nguồn vốn tư nhân.
Ở cấp độ rộng hơn, kinh nghiệm quốc tế cũng cho thấy hợp tác quốc tế có thể bổ sung không chỉ tiền vốn mà cả công nghệ, năng lực thẩm định và phương thức quản trị. Hội thảo tại Nghệ An cho thấy Việt Nam, Lào và Campuchia có thể mở rộng hợp tác trong những lĩnh vực có tính xuyên biên giới như năng lượng, hạ tầng, tài nguyên nước, hệ sinh thái và thích ứng với biến đổi khí hậu. Kinh nghiệm của Hàn Quốc về kết hợp chính sách công nghiệp, công nghệ, hạ tầng và tài chính cũng mở ra dư địa hợp tác đáng chú ý.
Với Việt Nam, điều cần thiết trong giai đoạn tới là xây dựng một hệ sinh thái mà trong đó vốn xanh tìm được dự án xanh, dự án xanh tìm được vốn và cả hai cùng được bảo đảm bằng một hệ thống tiêu chuẩn, dữ liệu và giám sát minh bạch.
Đây cũng là điều kiện để tài chính xanh chuyển từ một xu hướng chính sách thành động lực kinh tế thực tế.
Tăng trưởng xanh cuối cùng không thể được đo bằng số lượng hội thảo, số văn bản chính sách hay quy mô vốn được công bố. Thước đo quan trọng hơn là bao nhiêu nhà máy đã giảm tiêu hao năng lượng, bao nhiêu doanh nghiệp chuyển đổi công nghệ, bao nhiêu dự án năng lượng sạch được triển khai, lượng phát thải được cắt giảm bao nhiêu và năng lực cạnh tranh của nền kinh tế được cải thiện như thế nào.
Trong bối cảnh Việt Nam đặt mục tiêu phát thải ròng bằng “0” vào năm 2050, yêu cầu đặt ra cho hệ thống tài chính là phải đi trước một bước trong việc định hướng dòng vốn. Không chỉ huy động vốn cho tăng trưởng, mà phải góp phần định hình chất lượng của tăng trưởng.
Từ tín dụng xanh đến trái phiếu xanh, từ quỹ đầu tư ESG đến hợp tác công – tư và nguồn lực quốc tế, các công cụ tài chính đang từng bước tạo thành một hệ sinh thái mới. Vấn đề còn lại là hoàn thiện thể chế, chuẩn hóa dữ liệu, nâng cao năng lực thẩm định và thiết kế cơ chế chia sẻ rủi ro đủ hấp dẫn để dòng vốn tư nhân tham gia sâu hơn.
Khi đó, “tài chính xanh” sẽ không chỉ là một nhánh mới của thị trường tài chính mà trở thành một trong những nền tảng để Việt Nam chuyển đổi mô hình tăng trưởng, nâng cao năng suất, tăng sức chống chịu trước biến đổi khí hậu và tiến gần hơn tới mục tiêu phát triển bền vững.
ThS Phạm Nhị Nguyên
_______________________________________
Tài liệu tham khảo
- Báo Điện tử Chính phủ (2026), Dẫn dòng vốn cho tăng trưởng xanh, ngày 16/9/2026.
- Báo Điện tử Chính phủ (2026), Tín dụng xanh tăng tốc, hướng tới tăng trưởng bền vững, ngày 9/6/2026.
- Báo Điện tử Chính phủ (2026), Tín dụng xanh mở dòng vốn mới cho hành trình tăng trưởng bền vững, ngày 23/6/2026.
- Báo Điện tử Chính phủ (2026), Cải cách tổng thể thị trường tài chính Việt Nam, tháng 7/2026.
- Tạp chí Ngân hàng (2026), Huy động nguồn lực tư nhân cho đầu tư xanh: Thực tiễn triển khai và hàm ý chính sách.